
Il regime forfettario potrebbe diventare ancora più conveniente per professionisti, lavoratori autonomi e piccoli imprenditori.
Tra le novità contenute nel disegno di Legge di Bilancio 2027, approvato dal Consiglio dei Ministri il 28 ottobre 2026, è previsto l’innalzamento da 85.000 a 100.000 euro della soglia di ricavi e compensi per beneficiare della tassazione forfettaria.
La novità, tuttavia, presenta un aspetto importante: la soglia per la tassazione agevolata salirebbe a 100.000 euro, mentre quella per l’esenzione IVA resterebbe a 85.000 euro.
Si tratta quindi di una modifica che potrebbe interessare molti titolari di partita IVA, ma che richiede alcune precisazioni.
1. Regime forfettario: cosa prevede oggi la normativa?
Attualmente il regime forfettario è riservato alle persone fisiche che esercitano attività d’impresa, arti o professioni e rispettano determinati requisiti.
Il limite ordinario di ricavi o compensi è pari a 85.000 euro.
Il reddito imponibile viene determinato applicando ai ricavi o compensi un coefficiente di redditività, differenziato in base all’attività esercitata.
Sul reddito così determinato, al netto dei contributi previdenziali obbligatori deducibili, si applica un’imposta sostitutiva:
- del 15% nella generalità dei casi;
- del 5% per le nuove attività che rispettano gli specifici requisiti previsti dalla legge, per i primi cinque anni.
Il regime prevede inoltre importanti semplificazioni contabili e IVA.
2. Dal 2027 la soglia potrebbe salire a 100.000 euro
Il disegno di Legge di Bilancio 2027 prevede l’innalzamento da 85.000 a 100.000 euro del limite per applicare il regime forfettario ai fini delle imposte sui redditi.
Se la disposizione sarà approvata definitivamente, potranno beneficiare della tassazione agevolata anche i contribuenti che conseguono ricavi o compensi superiori a 85.000 euro, ma non a 100.000 euro.
Per questi soggetti, il reddito continuerebbe a essere determinato applicando il coefficiente di redditività previsto per la propria attività, con l’applicazione dell’imposta sostitutiva del 15% o del 5%, quando ne ricorrono i requisiti.
Non si tratta però di un’estensione completa delle agevolazioni attualmente previste.
3. Attenzione: tra 85.000 e 100.000 euro potrebbe essere necessario applicare l’IVA
Questo è l’aspetto più importante della novità.
La normativa europea prevede un limite di 85.000 euro per il regime nazionale di franchigia IVA delle piccole imprese.
Per questo motivo, la proposta del Governo distingue il trattamento delle imposte sui redditi da quello dell’IVA.
In particolare, secondo l’impostazione prevista dalla manovra:
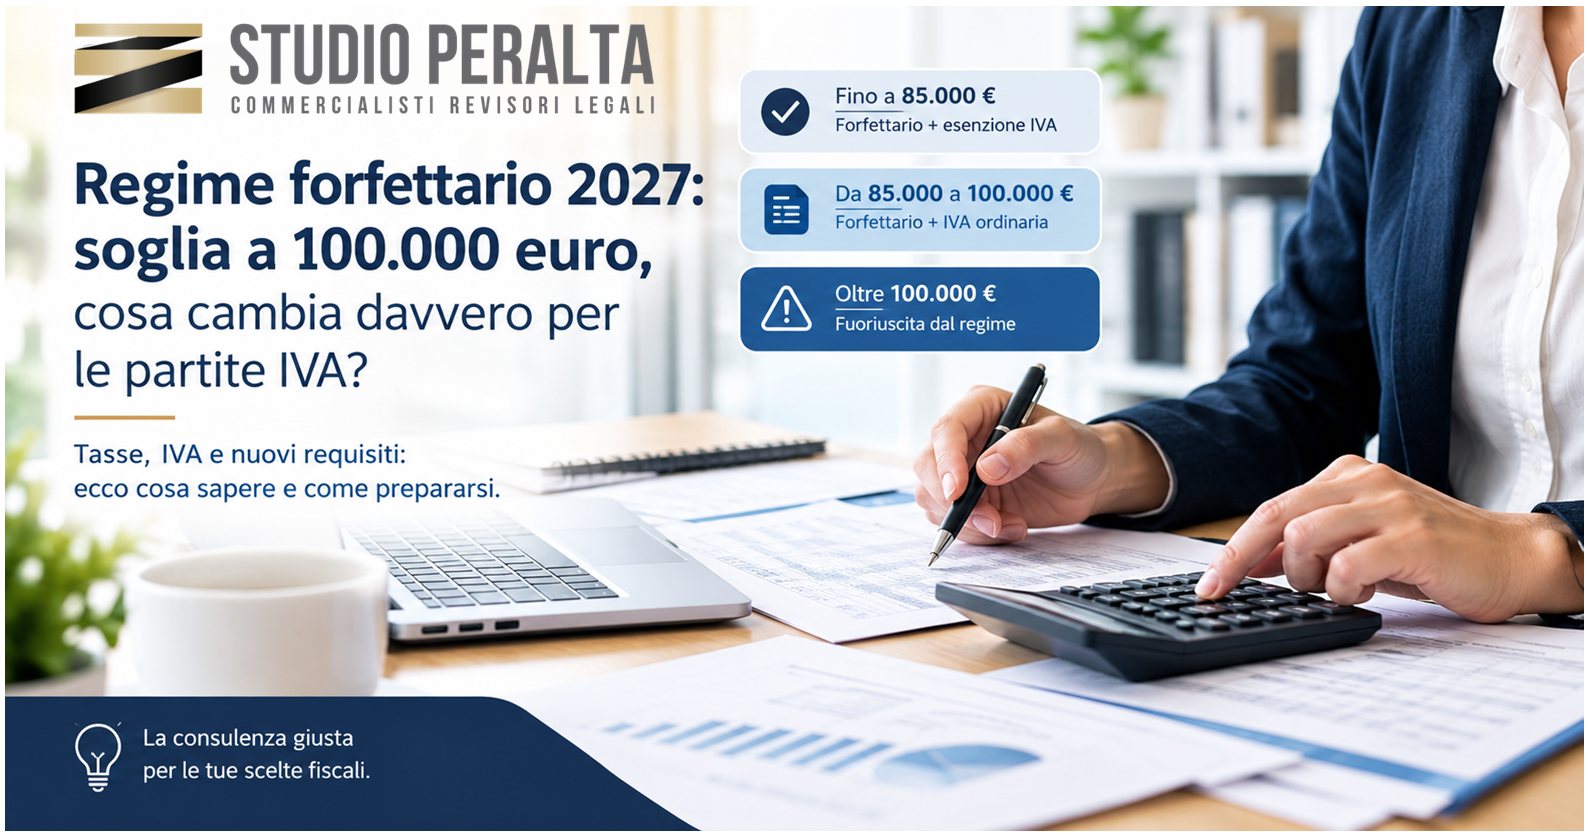
- Fino a 85.000 euro: regime forfettario con tassazione agevolata e semplificazioni IVA.
- Oltre 85.000 e fino a 100.000 euro: possibile mantenimento della tassazione forfettaria, ma con applicazione delle regole IVA ordinarie.
- Oltre 100.000 euro: superamento della soglia massima prevista per il regime agevolato, secondo le regole di fuoriuscita che saranno definite dalla norma.
In pratica, un professionista che incassa 95.000 euro potrebbe mantenere il sistema di determinazione forfettaria del reddito, ma dovrebbe gestire l’IVA secondo le regole ordinarie.
Questo significa che il vantaggio fiscale potrebbe essere accompagnato da nuovi adempimenti amministrativi e contabili.
Le modalità operative dovranno essere chiarite dal testo definitivo.
4. Quali conseguenze per professionisti e lavoratori autonomi?
L’innalzamento della soglia potrebbe interessare soprattutto i titolari di partita IVA che oggi si avvicinano al limite degli 85.000 euro.
Pensiamo, ad esempio, a un professionista che consegue compensi annui pari a 92.000 euro.
Con le regole attuali, il superamento degli 85.000 euro comporta la fuoriuscita dal regime forfettario dall’anno successivo, se non viene superata la soglia di 100.000 euro.
Con la modifica proposta, potrebbe invece continuare ad applicare la tassazione forfettaria nel 2027, ma con l’obbligo di gestire l’IVA.
Sarà quindi necessario valutare attentamente:
- l’impatto dell’IVA sui prezzi applicati ai clienti;
- gli adempimenti contabili e fiscali aggiuntivi;
- la convenienza economica del regime;
- i costi per la gestione amministrativa della partita IVA.
Per chi lavora prevalentemente con clienti privati, l’applicazione dell’IVA potrebbe incidere direttamente sul prezzo finale del servizio.
5. Attenzione anche al limite dei redditi da lavoro dipendente e pensione
Un altro aspetto da non trascurare riguarda i contribuenti che percepiscono anche redditi da lavoro dipendente o pensione.
Per il 2026 il limite previsto per questa causa di esclusione dal regime forfettario è stato elevato a 35.000 euro.
In assenza di una nuova proroga o modifica normativa, dal 2027 tornerebbe applicabile il limite ordinario di 30.000 euro.
È quindi importante verificare anche questa condizione, soprattutto per chi svolge un’attività autonoma parallelamente a un lavoro dipendente o percepisce una pensione.
L’innalzamento della soglia dei ricavi e compensi a 100.000 euro non elimina automaticamente le altre cause di esclusione previste dalla legge.
6. La soglia a 100.000 euro è già definitiva?
No. Al 30 ottobre 2026 l’innalzamento della soglia è contenuto nel disegno di Legge di Bilancio 2027 approvato dal Consiglio dei Ministri, ma non è ancora una disposizione definitivamente approvata.
Il testo dovrà essere esaminato dal Parlamento e potrebbe subire modifiche durante l’iter legislativo.
Anche gli aspetti operativi relativi alla gestione dell’IVA per i contribuenti con ricavi o compensi tra 85.000 e 100.000 euro richiederanno chiarimenti.
Fino all’approvazione definitiva della legge, le regole attualmente vigenti restano il riferimento per la gestione delle partite IVA.
7. Conviene ancora il regime forfettario? Serve una valutazione personalizzata
L’eventuale innalzamento della soglia a 100.000 euro rappresenta un cambiamento importante, ma non significa che il regime forfettario sia automaticamente conveniente per tutti.
La valutazione deve considerare il tipo di attività esercitata, i ricavi o compensi, i costi sostenuti, i contributi previdenziali e la tipologia di clientela.
In particolare, per chi supera gli 85.000 euro sarà importante confrontare il vantaggio della tassazione sostitutiva con i nuovi adempimenti IVA e i relativi costi di gestione.
Una verifica preventiva consente di programmare correttamente l’attività e di evitare decisioni basate soltanto sul limite dei ricavi o compensi.
Vuole capire cosa cambia per la sua partita IVA nel 2027?
Lo Studio Peralta assiste professionisti, lavoratori autonomi e imprese nella gestione fiscale e contabile della propria attività.
Possiamo analizzare la sua situazione, verificare i requisiti per il regime forfettario e valutare le conseguenze delle novità previste dalla Legge di Bilancio 2027.
Non si limiti a verificare se rientra nella nuova soglia: valuti quanto le conviene realmente il regime fiscale adottato.
Per richiedere una consulenza può contattarci direttamente.
Telefono: 0574 691805
E-mail: peralta@studioperalta.it
Studio Peralta – Commercialisti e Revisori Legali. Consulenza fiscale, contabile e societaria a Prato.